DDP (Delivered Duty Paid – giao hàng đã nộp thuế) là điều kiện Incoterms 2020 mà người bán chở hàng tới địa điểm người mua chỉ định và giao trên phương tiện vận tải, sẵn sàng để dỡ. Người bán còn phải thông quan nhập khẩu và trả thuế nhập khẩu, VAT hàng nhập.
Trong 11 điều kiện Incoterms, DDP là điều kiện người bán gánh nhiều nghĩa vụ nhất. Blue Sea mang ví dụ cụ thể dùng trong bài: nhà cung cấp ở Thâm Quyến bán lô linh kiện điện tử cho một nhà máy ở KCN Yên Phong, Bắc Ninh theo giá DDP.
DDP là gì?
DDP là viết tắt của Delivered Duty Paid, dịch là giao hàng đã nộp thuế, một trong 11 điều kiện Incoterms 2020. DDP thuộc nhóm D của Incoterms 2020 (ICC Publication No. 723E, hiệu lực 01/01/2020), cùng nhóm với DAP và DPU.
Theo DDP, người bán giao hàng khi hàng đã tới địa điểm đích thỏa thuận, đã được thông quan nhập khẩu, nằm trên phương tiện vận tải và sẵn sàng để dỡ.
Từ khâu xuất khẩu, vận chuyển quốc tế, thông quan nhập khẩu tới chặng nội địa ở nước người mua, chi phí và rủi ro đều thuộc về người bán.
Điểm làm DDP khác mọi điều kiện còn lại: người bán phải lo thủ tục nhập khẩu và nộp thuế nhập khẩu, VAT tại nước người mua. Với 10 điều kiện kia, việc nhập khẩu thuộc về người mua.
DDP dùng được cho mọi phương thức vận tải: đường biển, hàng không, đường bộ, đường sắt và vận tải đa phương thức. Hợp đồng ghi theo mẫu DDP + địa điểm giao cụ thể + phiên bản, ví dụ “DDP Nhà máy X, KCN Yên Phong, Bắc Ninh, Việt Nam, Incoterms 2020”.
Trách nhiệm của người bán và người mua trong DDP
Incoterms 2020 đặt gần hết nghĩa vụ lên người bán; người mua chỉ còn thanh toán, nhận hàng, dỡ hàng và hỗ trợ chứng từ. Nội dung dưới đây liệt kê theo các mục A (người bán) và B (người mua) của bộ quy tắc.
Trách nhiệm của người bán
Người bán chịu toàn bộ chi phí và rủi ro cho tới lúc hàng nằm trên phương tiện tại địa điểm đích, sẵn sàng để dỡ. Các nghĩa vụ cụ thể:
- Giao hàng và hoá đơn thương mại đúng hợp đồng, kèm chứng từ để người mua nhận hàng (A1, A6).
- Chở hàng tới địa điểm đích; được ký hợp đồng vận tải hoặc dùng phương tiện của chính mình (A4).
- Giao hàng trên phương tiện tại địa điểm đích, chưa dỡ, đúng ngày hoặc thời hạn đã thoả thuận (A2).
- Chịu mọi rủi ro mất mát, hư hỏng cho tới khi giao hàng (A3).
- Làm thủ tục xuất khẩu, quá cảnh và nhập khẩu; nộp thuế nhập khẩu, VAT và các khoản thuế, phí khác (A7).
- Đóng gói hàng và ghi nhãn, ký hiệu đủ cho cả chặng tới địa điểm đích (A8).
- Báo cho người mua thời gian hàng tới để người mua chuẩn bị nhận (A10).
Người bán không bắt buộc phải mua bảo hiểm (A5). Nếu phí dỡ hàng tại địa điểm đích đã nằm trong hợp đồng vận tải người bán ký, khoản đó do người bán gánh; người bán không đòi lại được từ người mua nếu hợp đồng mua bán không quy định khác (A9).
Khi hàng vào Việt Nam, người bán nước ngoài không có pháp nhân tại Việt Nam thường không tự đứng tên tờ khai nhập khẩu được. Họ phải thông qua một doanh nghiệp có mã số thuế ở Việt Nam, hoặc uỷ quyền cho đại lý hải quan khai báo thay.
Trách nhiệm của người mua
Người mua DDP không lo vận chuyển, không làm thủ tục, không nộp thuế nhập khẩu. Dù vậy, người mua vẫn có nghĩa vụ riêng theo Incoterms 2020:
- Thanh toán tiền hàng theo hợp đồng (B1).
- Nhận hàng khi hàng được giao tại địa điểm đích (B2).
- Chịu rủi ro từ lúc hàng được đặt trên phương tiện, sẵn sàng để dỡ tại địa điểm đích (B3).
- Hỗ trợ người bán lấy chứng từ, thông tin cần cho thông quan khi được yêu cầu; chi phí do người bán trả (B7).
- Trả phí dỡ hàng tại địa điểm đích, trừ khi phí này đã nằm trong hợp đồng vận tải của người bán (B9).
- Báo cho người bán thời gian và điểm nhận hàng, nếu hợp đồng cho người mua quyền chọn (B10).
Nếu người mua không hỗ trợ chứng từ theo B7 hoặc không báo điểm nhận theo B10, mọi tổn thất và khoản tiền phát sinh từ lỗi đó do người mua gánh.
Giá DDP và cách tính như thế nào?
Giá DDP là giá trọn gói tới địa điểm đích ở nước người mua. Các khoản cấu thành giá, tính tới lúc hàng nằm trên phương tiện
- Giá hàng theo hợp đồng, đóng gói.
- Vận chuyển nội địa ở nước xuất khẩu và thủ tục xuất khẩu.
- Cước vận chuyển quốc tế và bảo hiểm nếu người bán mua.
- Phí tại cảng hoặc sân bay nhập, phí khai hải quan nhập khẩu.
- Thuế nhập khẩu, VAT hàng nhập, phí kiểm tra chuyên ngành nếu có.
- Vận chuyển nội địa từ cửa khẩu tới địa điểm đích.
Giá DDP trên hoá đơn khác với trị giá tính thuế. Theo Thông tư 121/2025/TT-BTC (hiệu lực 01/02/2026), trị giá hải quan tính tới cửa khẩu nhập đầu tiên; thuế, phí nộp tại Việt Nam và cước vận chuyển nội địa sau cửa khẩu được trừ ra khi xác định trị giá. Chi tiết ở bài trị giá hải quan.
Bảng dưới tính giá DDP tối thiểu cho lô linh kiện, với thuế nhập khẩu giả định 5% và VAT 10%. Đây là số liệu minh hoạ cách tính; thuế suất thật phải tra theo mã HS của từng mặt hàng.
| Khoản | Cách tính | USD |
| Giá hàng tại xưởng | Giả định | 20.000 |
| Vận chuyển nội địa, thủ tục xuất khẩu | Giả định | 400 |
| Cước quốc tế và bảo hiểm tới cửa khẩu Việt Nam | Giả định | 1.250 |
| Trị giá tại cửa khẩu nhập | 20.000 + 400 + 1.250 | 21.650 |
| Thuế nhập khẩu 5% | 21.650 × 5% | 1.082,50 |
| VAT hàng nhập 10% | (21.650 + 1.082,50) × 10% | 2.273,25 |
| Phí cửa khẩu, khai hải quan, chở về Bắc Ninh | Giả định | 600 |
| Giá DDP tối thiểu | Cộng các dòng trên | 25.605,75 |
Khi chào giá, người bán còn cộng lợi nhuận và một khoản dự phòng cho biến động thuế, lưu bãi, chậm thông quan. Vì vậy giá DDP thường là mức giá cao nhất trong 11 điều kiện cho cùng một lô hàng.
Giá DDP có bao gồm VAT không?
Theo Incoterms 2020, giá DDP có bao gồm VAT hàng nhập, vì người bán phải nộp mọi khoản thuế khi nhập khẩu. Muốn loại VAT ra, hai bên phải ghi rõ trong hợp đồng, ví dụ DDP …..VAT unpaid, Incoterms 2020.
Người mua là doanh nghiệp cần tính thêm chuyện khấu trừ VAT đầu vào. Thông thường, chỉ bên đứng tên trên tờ khai và chứng từ nộp thuế nhập khẩu mới có căn cứ khấu trừ. Vì vậy hai bên nên thống nhất trước tờ khai đứng tên ai và khoản VAT này thuộc về bên nào.
- Hàng thương mại điện tử, chuyển phát nhanh giao tới người tiêu dùng, mẫu hàng, lô nhỏ.
- Người mua cần biết trước tổng chi phí hàng về kho để lập ngân sách.
Với hàng đi máy bay, người bán thường mua dịch vụ DDP trọn gói từ đơn vị giao nhận, như dịch vụ vận chuyển hàng không.
Khi nào nên sử dụng điều kiện DDP?
DDP chỉ nên dùng khi người bán đủ năng lực làm thủ tục nhập khẩu ở nước người mua. Nếu không, điều kiện này dễ gây chậm hàng và phát sinh chi phí cho cả hai bên.
Trường hợp nên dùng DDP
DDP phù hợp khi người mua cần giá trọn gói tới tận nơi và người bán đã có sẵn năng lực ở nước nhập khẩu. Các trường hợp thường gặp:
- Người bán có chi nhánh, pháp nhân hoặc đối tác nhập khẩu tin cậy ở nước người mua.
- Người mua chưa có kinh nghiệm nhập khẩu, không muốn tự làm hải quan và nộp thuế.
Trường hợp không nên dùng DDP
DDP trở thành rủi ro khi người bán không kiểm soát được thủ tục và thuế ở nước nhập khẩu. Nên chọn điều kiện khác, thường là DAP, khi:
- Người bán không đủ tư cách pháp lý để đứng tên thông quan nhập khẩu tại nước người mua.
- Hàng cần giấy phép nhập khẩu hoặc kiểm tra chuyên ngành đứng tên doanh nghiệp nhập khẩu.
- Người mua là doanh nghiệp muốn tự khai, tự nộp thuế để khấu trừ VAT đầu vào.
- Thuế suất hoặc chính sách nhập khẩu của mặt hàng hay thay đổi, khó dự toán.
Ưu điểm và nhược điểm của điều kiện DDP
DDP có lợi cho người mua về sự đơn giản, nhưng đặt gánh nặng lớn lên người bán và khiến người mua mất quyền kiểm soát chuỗi vận chuyển.
Ưu điểm của điều kiện DDP
Ưu điểm chủ yếu nằm ở phía người mua, và gián tiếp giúp người bán cạnh tranh:
- Người mua không cần làm việc với hải quan, không kê khai thuế, không xin giấy phép.
- Người mua biết trước tổng chi phí hàng về kho, dễ so sánh báo giá.
- Hàng giao tới tận địa điểm đích, hợp với mua bán B2C và thương mại điện tử.
- Người bán có thêm lợi thế khi bán cho khách chưa từng nhập khẩu.
Nhược điểm của điều kiện DDP
Nhược điểm rơi vào cả hai phía, mỗi phía một kiểu:
- Người bán gánh rủi ro cả hành trình, kể cả khi hải quan áp mã HS khác làm thuế tăng.
- Người bán phải có đối tác vận chuyển, kho bãi, đại lý hải quan ở nước nhập khẩu.
- Người mua trả giá cao hơn vì giá đã gồm khoản dự phòng của người bán.
- Người mua không kiểm soát được đơn vị vận chuyển, đơn vị khai hải quan và thời gian thông quan.
Người mua còn một rủi ro ít được nhắc: nếu tờ khai đứng tên mình nhưng do bên khác khai, khi khai sai trị giá hay mã HS, người đứng tên tờ khai vẫn là người bị truy thu và xử phạt.
Bảo hiểm hàng hóa trong điều kiện DDP
Theo Incoterms 2020, DDP không bắt buộc bên nào phải mua bảo hiểm. Tuy vậy, người bán gánh rủi ro trên cả hành trình từ kho mình tới địa điểm đích, nên người bán là bên cần bảo hiểm nhất.
Người bán thường mua bảo hiểm hàng hoá cho toàn chặng, từ kho người bán tới địa điểm giao ở nước người mua. Người mua có nghĩa vụ cung cấp thông tin người bán cần để mua bảo hiểm khi được yêu cầu (B5).
Người mua chỉ cần tự bảo hiểm cho phần việc sau khi nhận hàng, như lúc dỡ hàng khỏi phương tiện hoặc chở tiếp về kho khác.
Nếu hàng giá trị cao, người mua nên hỏi người bán hàng có được bảo hiểm không và theo điều kiện nào. Các điều kiện A, B, C và cách chọn được giải thích tại trang bảo hiểm hàng hoá xuất nhập khẩu.
So sánh điều kiện DDP và DAP
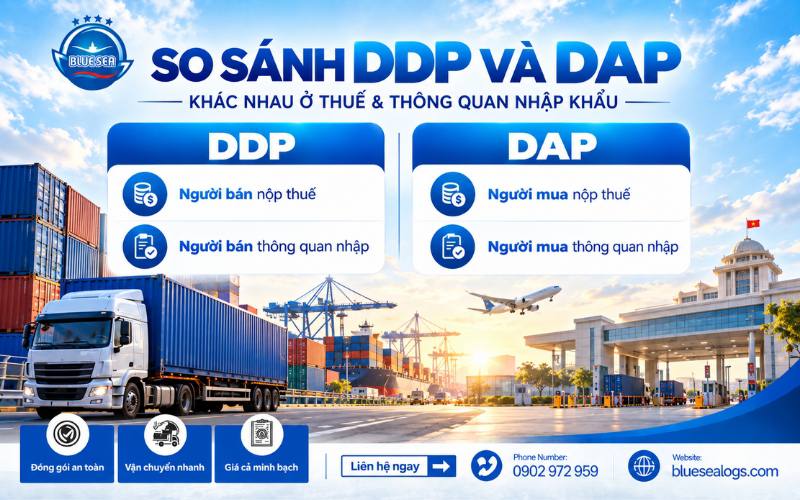
DDP và DAP có cùng điểm giao hàng và cùng điểm chuyển rủi ro: hàng nằm trên phương tiện tại địa điểm đích, sẵn sàng để dỡ. Hai điều kiện chỉ khác nhau ở thủ tục nhập khẩu và thuế nhập khẩu.
| Tiêu chí | DAP | DDP |
| Nơi giao hàng | Địa điểm đích thoả thuận | Địa điểm đích thoả thuận |
| Rủi ro chuyển khi | Hàng trên phương tiện, sẵn sàng dỡ | Hàng trên phương tiện, sẵn sàng dỡ |
| Ai dỡ hàng | Người mua | Người mua |
| Thủ tục nhập khẩu | Người mua | Người bán |
| Thuế nhập khẩu, VAT | Người mua | Người bán |
| Người mua phù hợp | Có kinh nghiệm nhập khẩu, muốn tự khai | Muốn giá trọn gói, không làm hải quan |
Cách nói này dễ gây hiểu nhầm: điểm chuyển rủi ro của hai điều kiện là cùng một vị trí, chỉ khác bên làm thủ tục nhập khẩu. Khi người bán không làm được thủ tục nhập khẩu, đổi từ DDP sang DAP là cách điều chỉnh ít nhất, vì các nghĩa vụ khác giữ nguyên.
Phân biệt DDP với các điều kiện Incoterms khác:
So với các điều kiện khác, DDP nằm ở đầu cuối cùng về nghĩa vụ của người bán:
- EXW: người mua nhận hàng tại kho người bán và lo mọi việc sau đó. DDP là điều kiện đối lập hoàn toàn.
- FOB: người bán giao hàng lên tàu tại cảng đi; rủi ro và cước biển thuộc người mua.
- CIF: người bán trả cước và bảo hiểm tới cảng đến, nhưng rủi ro chuyển tại cảng đi.
- DPU: người bán giao và dỡ hàng tại địa điểm đích, nhưng không làm thủ tục nhập khẩu.
DDU (Delivered Duty Unpaid – giao hàng chưa nộp thuế) là điều kiện của Incoterms 2000, đã được thay bằng DAP từ Incoterms 2010. Cụm term DDU và DDP ngày nay thực chất là DAP và DDP.
Lưu ý quan trọng khi áp dụng DDP
Hầu hết tranh chấp DDP đến từ việc hai bên hiểu khác nhau về địa điểm giao, bên đứng tên tờ khai và khoản thuế. Trước khi ký, nên kiểm các điểm sau:
- Ghi địa điểm đích cụ thể: DDP Cát Lái chỉ là giao tại cảng, phí chở về kho do người mua trả.
- Thống nhất tờ khai nhập khẩu đứng tên ai và ai được khấu trừ VAT.
- Người bán tra mã HS, thuế suất, chính sách mặt hàng trước khi chào giá.
- Kiểm hàng có cần giấy phép, kiểm tra chuyên ngành không, và giấy tờ đó đứng tên ai.
- Ghi rõ bên trả phí dỡ hàng tại địa điểm đích.
- Nếu loại VAT khỏi giá, ghi cụ thể VAT unpaid trong hợp đồng.
Trường hợp người mua nhận thông báo phải trả phí nâng hạ, lưu bãi tại cảng dù hợp đồng ghi DDP, nguyên nhân thường là địa điểm ghi sau DDP là cảng chứ không phải kho. Các bước khai báo tại Việt Nam được trình bày ở trang thủ tục hải quan xuất nhập khẩu.
Với lô hàng DDP về Việt Nam, Blue Sea Logistics làm đại lý hải quan được uỷ quyền khai báo, nộp thuế theo thoả thuận giữa hai bên và chở hàng từ cảng, sân bay tới kho. Nếu lô hàng không hợp với DDP, chúng tôi tư vấn chuyển sang DAP.
Doanh nghiệp gửi tên hàng mã HS nếu có, nơi đi, địa điểm giao và giá trị lô hàng qua hotline 0902 972 959 để nhận báo giá. Các dịch vụ liên quan gồm vận chuyển đường biển, dịch vụ hải quan, local charges xuất nhập khẩu.
Câu hỏi thường gặp về DDP
DDP ai trả thuế?
Người bán. Người bán DDP nộp thuế nhập khẩu, VAT và các khoản thuế, phí khác khi hàng nhập vào nước người mua.
Người bán có nghĩa vụ gì trong điều kiện DDP?
Chở hàng tới địa điểm đích, làm thủ tục xuất khẩu và nhập khẩu, nộp thuế, chịu rủi ro cho tới khi hàng sẵn sàng để dỡ tại địa điểm đó.
Làm cách nào để tính giá DDP?
Cộng giá hàng, chi phí xuất khẩu, cước quốc tế, thuế nhập khẩu, VAT, phí thông quan và vận chuyển tới địa điểm đích, rồi cộng lợi nhuận và dự phòng của người bán.
DDP khác EXW như thế nào?
EXW đặt gần hết nghĩa vụ lên người mua, người mua nhận hàng tại kho người bán. DDP ngược lại, người bán lo tới tận địa điểm đích ở nước người mua.
DDP có dùng cho hàng air, chuyển phát nhanh được không?
Được. DDP áp dụng cho mọi phương thức vận tải và rất phổ biến trong chuyển phát nhanh, thương mại điện tử.
Người mua có phải dỡ hàng khi mua DDP không?
Có. Người mua dỡ hàng và trả phí dỡ, trừ khi phí này đã nằm trong hợp đồng vận tải của người bán.
Người bán có thể từ chối bán theo DDP không?
Có. Incoterms không bắt buộc dùng điều kiện nào; người bán không làm được thủ tục nhập khẩu thì nên đề xuất DAP.
Nguồn: quy tắc DDP, Incoterms® 2020 (ICC Publication No. 723E), Thông tư 121/2025/TT-BTC về trị giá hải quan.